
ジェフリー・ガンドラック氏は、現在多くの投資家が理解できていない2つの落とし穴を指摘している。
1つ目はドルに対する誤解だ。
ドル切り下げがトレードの名前になってきた。…
だからそれは起こるのだろうし、次の経済停滞期に加速するのだろう。…
みんな、ドルが安全資産ではないことを理解していない。」
ガンドラック氏は引き続きドル安を予想している。
もう1つの誤解は、物価連動債に期待されるインフレ・ヘッジ機能だ。
「みんなアンダーパフォームしたくなくて長期物価連動債、30年ものを買いたがる。
ほとんどの人は30年物価連動債では金利上昇から身を守れないことを理解していない。
名目債と物価連動債の利回りをチャートにすれば、過去6年間両方とも完全に連動していることがわかる。…
物価連動債で身を守れるのは5年もの以下だ。」
米30年もの物価連動債(青)・名目債(緑)利回りとブレークイーブン・インフレ率(赤)
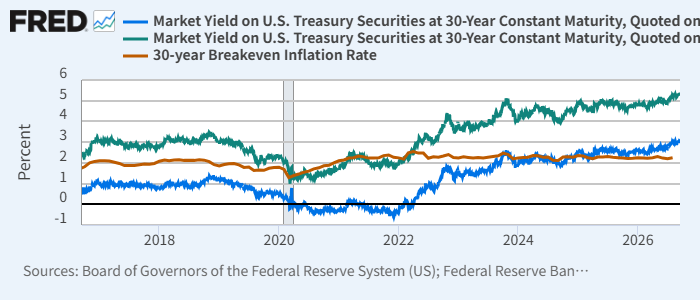
債券市場の織り込む期待インフレ率の実測値とされるブレークイーブン・インフレ率(名目債と物価連動債の利回りの差)が安定していることはよく知られた事実だ。
特に長期では相当に安定している。
結果、激動の金利・インフレの時代がやって来ても、物価連動債の利回りはほぼ名目債利回りと連動してしまう。
これでは時価ベースで金利やインフレに対するヘッジにならない。
もちろん償還期限まで保有すればインフレ率に連動することになるが、30年という長期間本当に持ち続けられるのかは、多くの投資家が考えるべき点だろう。
ガンドラック氏は、幼い頃の心に残る出来事を語っている。
財政支出とインフレにかかわる母子の会話の思い出だ。
同氏の父親は化学会社に勤める技術者で、中間層の下の方の家庭だった。
衣類乾燥機が買えず、寒いバッファローの冬には洗濯物を地下室に干すしかなかった。
5歳のガンドラック氏は母親にこう言ったという。
「ママ、いいアイデアがあるよ。
政府がみんなに百万ドルずつ配れば、みんな幸せになるよ。」
母親はこう答えたという。
「ああ、そのアイデアの問題は、リンゴが1個100ドルになってしまうことね。」
後に天才的な数学の才能を発揮するようになるその5歳児は、自分の提案がモノの値段のゼロの数を増やすだけであることを悟ったのだという。
ガンドラック氏はその時のことを「5歳の子供でもそれを理解した」と回想している。