ジェレミー・シーゲル教授が、FRBのコミュニケーションについて注文を付け、イールドカーブの傾きを注視するよう促している。
「企業利益に関しこの四半期は近年の歴史で最も顕著な期となるだろう。
注目すべきは、第2四半期の(実質)GDP上昇が1.5%で、企業利益が2桁上昇したこと。
30%という神がかった幅で予想を上回った。
こんなの初めてだ。」
シーゲル教授がウィズダムツリーのポッドキャストで企業利益の強さを指摘した。
その他の経済・市場についての主な言及:
- 14日発表の小売売上高はとても弱く、GDP予想は引き下げられるだろう。
- CPI・PPIは良好。
- 原油価格が80ドル台前半なら米国は対処可能。
- 9月利上げの確率は低下。
シーゲル教授は、シチュエーショナル・アウェアネス(AI分野のヘッジファンド)の破綻危機・救済劇について、他社や市場への波及が起こらなかった、つまりシステミック・リスク等が顕在化しなかったとして、市場にとってプラスになったとコメントしている。
教授はこのイベントがある種、市場にとっての「ストレス・テスト」の役割を果たしたと話した。
「結果としてグロース株は大きくリバウンドした。
一方でローテーションはまだ進行中だと考えている。
大きく下げて、今は元通りになった。
それでも、少なくとも一時的には市場に大きなレバレッジがかかっていると言っていた人たちにとってある種決定的な瞬間になったのではないか。
将来起こらないことを意味するわけではないが、心配は去った。」
総じて新たな論点は少ない。
実は今回のシーゲル教授の出演部分20分の大半は、先月のFOMC後のケビン・ウォーシュFRB議長の会見についての失望・要望に充てられている。
期待も大きかっただけに、自身の考えを説明しない議長の姿勢に失望した市場関係者が多かったのだ。
フォワード・ガイダンス取りやめには大半が理解を示す一方、どの数字を見てどのような反応関数で政策を判断するかについては明示を求める声が多く上がった。
教授は、FRBの信認について次のようにコメントした。
債券市場が暴走を始めたら、明らかにそれがサインだ。…
ウォーシュ議長はこう言うだろう:
『債券トレーダーがFRBに対する信認を失えば、通常よりイールドカーブがスティープになる。
これは、FRBがFF金利を過度に低く維持している可能性が高いことを示している。』
日米のイールドカーブの傾きを2年10年スプレッドで見ておこう。
この数字は、マイナス(逆イールド)になると不況が心配され、プラスで大きな数字になるとタームプレミアム、つまりインフレが心配されるようになる。
米国と日本の2年10年スプレッド
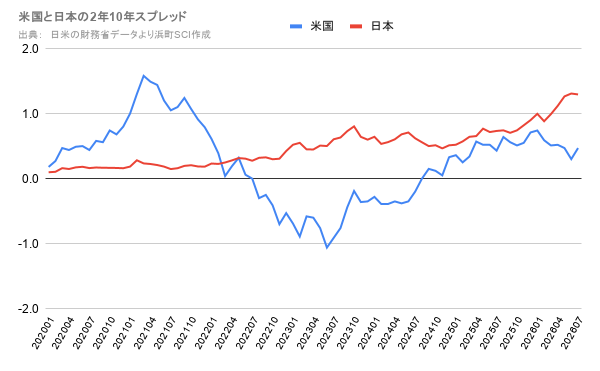
米国(青)を見ると
2020-21年: FRBの引き締め出遅れ、インフレ昂進
2022-23年: 急激な利上げでマイナス圏へ
現在: 落ち着いているが、やや上昇か?
そして、足下でさらに心配なのが日本(赤)であろう。
日本のイールドカーブのスティープ化は、日銀の金融政策正常化ペースや先行きのインフレ、政府の積極財政への心配を反映している可能性がある。
なお、シーゲル教授は、しばらく前まで警戒していた米マネーサプライの伸びについて現在は落ち着いているとコメント。
引き続き注視を続けると話している。