チャールズ・シュワブのリズ・アン・ソンダース氏が、第2次大戦後の金融引き締めサイクル18回について、その後のS&P 500のパフォーマンスを調査している。
記録からは、微妙な違いこそあれ、一貫したパターンが見られる。
初回の利上げ前の年、株式は通常急騰するが、調整と呼ばれるレベルの下落がしばしば12か月以内に訪れる。
引き締めのスピードが結果に大きく影響する。
ソンダース氏が自社ビデオで、米FRB金融引き締めと株価の関係について戦後のファクトを解説している。
同氏は引き締めサイクルを次の3つに分類している:
- ファスト「エレベーター」: ほぼすべてのFOMCで利上げを実施するパターン
- スロー「エスカレーター」: 利上げの間に少なくとも平均1回のFOMCを挟むパターン
- ノンサイクル「階段」: 後の利下げまで2回以下しか利上げがないパターン
ソンダース氏の結論は、利上げ開始後6・12か月での最大ドローダウンの大きさ順に、ファスト、スロー、ノンサイクルの順であったというもの。
要は、利上げが速いほど、直後のドローダウンが大きくなるということだ。
さらに、経済成長への影響で見ても、ファストよりスローやノンサイクルの方が好ましいという。
当然のことだが、FRBもできることならファストは避けたいはずだ。
株価・経済成長のいずれへの影響についても直感どおりの結果と言えるだろう。
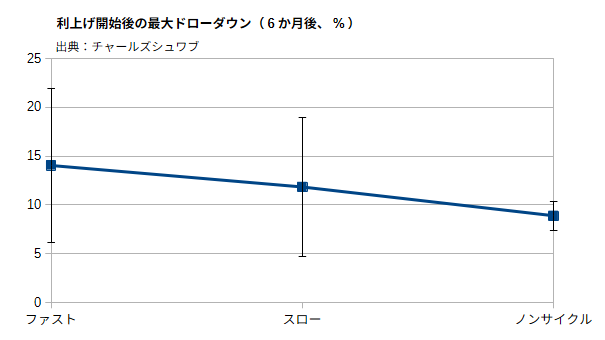
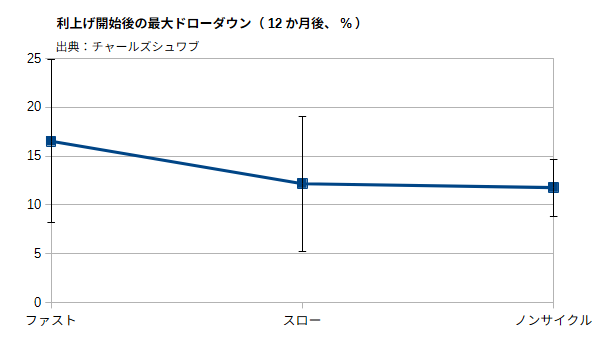
そもそもデータ数も大きくないので、あくまで参考程度の結果だろうが、直感に合致しているので(誤差はあれど)そこそこ信じていい話であろう。
ただし、スローについては1点注意が必要だ。
スローの中で最もドローダウンが大きかったのは1946年からの利上げサイクルであり、このドローダウンが2番目のそれより倍以上大きかった。
戦後まもなくのデータ・ポイントでもあり、除外した方がよいかもしれない。
除外すると次のようになる。
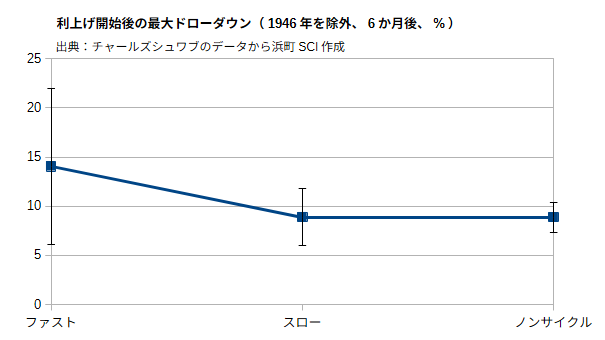
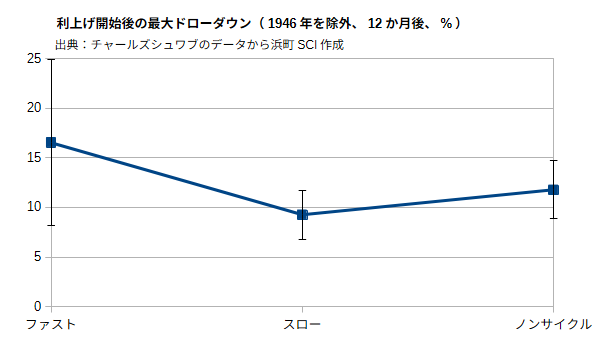
こちらを見る限り、スローとノンサイクルに順番を付けるのはより難しくなる。
利上げにともないある程度の株価の調整を覚悟するなら、特に注意すべきは毎回利上げのようなファストであるということだろう。
ソンダース氏は予想を明言こそしないが、ファストにはならないとの見通しを示唆している。
「これまでのところFRB高官は急速な行動には後ろ向きで、徐々にでも大幅な利上げが必要だとは考えていないようだ。
現在の経済のモメンタムを考えると、おそらく2会合ごとに25bpずつというのが、かなり持続可能なところだろう。」