
ダブルライン・キャピタルのジェフリー・ガンドラック氏が、今月のFOMCで市場予想に反して利上げが見送られる可能性に言及し、仮にそうなれば米長期金利がさらに上昇すると予想した。
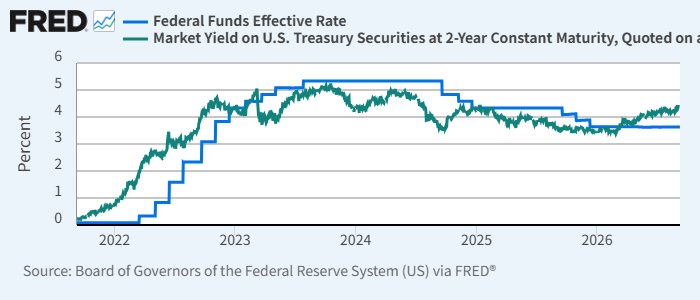
2年債利回りから見て、FF金利はおそらく50bp利上げされるべきであるように見える。…
イールドカーブの形状からFF金利変更確率を測定するワープ関数によると、米国債イールドカーブの短期側のプライシングからは利上げ確率60%と予想される。
ケビン・ウォーシュFRB議長は完全には信頼できないところがあり、私は強く確信していないものの60%とは逆の方に傾いている。
ガンドラック氏が8日の自社ポッドキャストで、15-16日のFOMCにおいて利上げが見送られる可能性に言及した。
実効FF金利(青)と米2年債利回り(緑)
ガンドラック氏は従前から、FF金利が2年金利に追随するように変更されると話してきた。
現在のFF金利誘導目標は3.50-3.75%。
2年債利回りは8日が4.4%前後、直近が4.6%弱。
CME Fedwatch Toolによれば、今月のFOMCでの利上げ(1回)確率は9日時点で61%、直近で72%となっている。
ガンドラック氏は利上げが
- 見送られれば、長期金利が大きく上昇
- 実施されれば、現状にとどまる
と予想した。
債券王も、多くの市場関係者と同様、利上げが長期金利の安定に寄与すると見ているのだ。
ガンドラック氏は、シラーCAPEレシオが42倍を超えていることから「株式は安くない」と話した。
同氏は、CAPEレシオとS&P 500の実質将来リターン(10年)の間に負の相関があるとし、特に過去42倍という高いレシオでは将来リターンが-5%から-9%であったと紹介した。
さらに過去の株式バブルにおいては特定のセクターへの集中が見られたと述べ、今回も似た状況にあると指摘した。
「現在は極度に集中した市場になっており、極度に危険な市場だ。
ゆえに私は、時価総額加重平均の株価指数を勧めない。」
ガンドラック氏は米ドルに対し弱気スタンスを継続している。
その上で(新興国市場の現地通貨建て債務÷米社債)がドル指数と逆行する傾向にあると述べた。
予想通りドル安となれば、新興国市場の現地通貨建て債務が米社債に対する優位性を高めるという読みである。