みずほ銀行の唐鎌大輔氏は、引き続き円安ドル高の要因が強いとしつつ、さらなる円安、逆に円高への反転となりうるシナリオを紹介している。
「リスクオフの円買い、安全資産としての円買いという言葉をいまだに新聞で見るが、そんなものはない。」
唐鎌氏が楽待で、すでに「リスクオフの円買い」といった挙動は見られなくなっていると語った。
同氏は、中間選挙後の大きな株安でも円が買われることはなかったと回顧した。
唐鎌氏は、金融資産の動きの他にも世界情勢の変化が効いていると指摘している。
ロシアがJTのロシア国内の資産を一時管理下においたニュースを念頭に、今後は相手国によっては日本人が投資を引き揚げられなくなる可能性があるという。
つまり、リスクオフしたくともレパトリが自由に行えるとは限らないということだ。
レパトリが不可能な場合、リスクオフでも円が買われることはなくなってしまう。
唐鎌氏はドル円相場について、引き続き円安ドル高の要因が強いとの考えだ。
- 実需(原油価格上昇による貿易赤字拡大等)は引き続き円安要因。
- 投機筋が円買いポジションを積み上げている。
- 米国ではまだ利上げが予想されている。
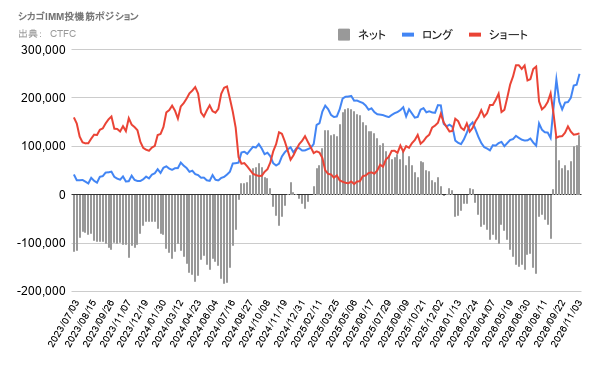
唐鎌氏は、現状、投機筋が日米当局と協調するかのように円買いを積み上げていると指摘。
投機筋ゆえに、ポジション解消(つまり円売り)に転じる可能性を心配した。
唐鎌氏は、ドル円がある程度円高ドル安に戻るシナリオとして、米国株市場の下落を挙げた。
そうなればFRBが利上げを躊躇し、米金利低下で円高ドル安に振れる可能性がある。
それ以外では、原油価格の下落などにより米インフレが鎮静化し、FRBの利上げサイクルが終わる時点などを挙げている。
唐鎌氏は為替を議論する際、一貫して実需の取引を最も重視する。
とは言え、金利差ももちろん為替には効いてくる。
同氏はその上で、日銀のコミュニケーションにおいては金融政策と為替を関連付けるべきではないと話す。
仮に日銀が円安を食い止めようとしても、「金利だけで対抗しようとするととつもない金利が必要になってくる」ため、現実的でないからだ。
唐鎌氏は、日本は通貨防衛に入る前に利上げを行っておくべきだったと苦言を呈した。
唐鎌氏は「利上げは為替にはあまり効かないが、景気には確実に効く」と話す。
まだ心配するには早いとしながらも、来年、日銀の政策金利が中立金利(2%程度と言われている)に向かうにつれ、経済が利上げに耐えられなくなってくる可能性を指摘した。
「世論が大反対すれば利上げはできない。…
円安でいいと世論が変わってくると、ドル円の水準がさらに変わってしまう心配がある。」