ふくおかFGの佐々木融氏が、円安予想を続けている理由の根幹を端的に明かしている。
「円高方向にならないと言った理由は(日銀が)あまり利上げできないと思うからだ。」
佐々木氏がTHINKpodで、円安方向を予想し続ける理由を語った。
市場はすでに日銀としてはかなり速いペースで現状よりかなり高い水準までの政策金利を織り込んでいる。
同氏は、日銀がその市場期待を充足するのが難しいと見ている。
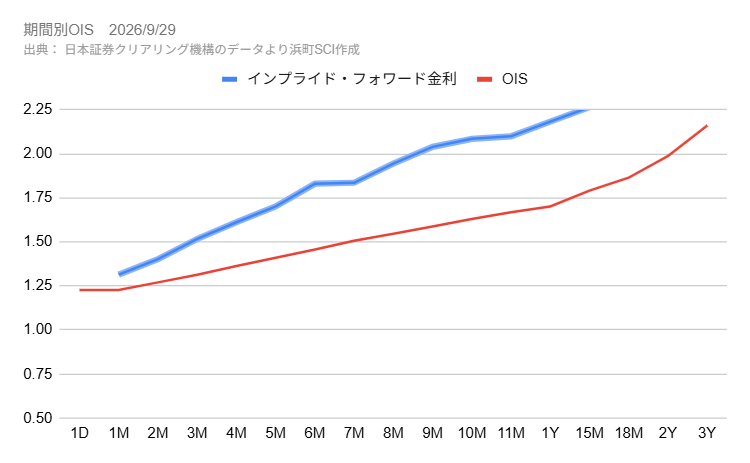
OIS金利が織り込む来年半ばの短期金利は2%超。
現在より利上げ3回分上にある。
日本の政策金利は特に実質ベースで見て他の先進国と比べて異様に低い。
それだけ見れば利上げは当然のことだが、問題はそう簡単ではない。
佐々木氏は、過去の日本が大きく政府債務を膨らませることができたのは、長く金利低下局面が続き利払い費が増えなかったためと指摘する。
金利が上昇している今、利払い費の上昇は避けられない。
同氏は、消費税を減税し、防衛費を増やす中、増加する利払い費に充てる財源がないと話す。
方法は1つしかない。
インフレにしてしまうということ。
インフレにすると税収が増えるので利払いができる。
インフレにするために何をするかというと、日銀に利上げをさせないということだ。
要は、日本は深刻な財政従属の状況にあり、収支を合わせるには金融抑圧によるインフレ税しかないとの読みである。
佐々木氏をはじめ識者が円安要因を語る時、しばしばその1つとしてマイナスの実質政策金利を挙げることが多いが、それは氷山の一角。
水面下には金融抑圧とインフレ税への危機感が潜んでいるようだ。
佐々木氏は年内・来年のドル円相場の見通しを語っている。
「年内あと1回日銀が利上げできるなら160円台に乗せるぐらいの円安で止まり、155‐162円レンジで見ればよいだろう。
来年に向けては、日銀が本当に2%まで利上げできるのか。
利上げできるなら165円で天井感が出てきてもおかしくない。
政府からの圧力があったり、インフレ上昇で実質金利がさらにマイナスになると、来年170円方向が見えてくる。」
佐々木氏は、米国をはじめ諸外国で利上げが進むと、さらに円安が進みやすくなるとも話している。