
佐々木融氏は今後のドル円相場について、170円への円安加速の可能性は小さくなったとするものの、従前どおり、160円に向けて円安ドル高方向を予想している。
今後も日銀の利上げ、原油価格や貿易赤字に注目すべきという。
このインタビューで最も興味深かったのは、円が均衡と思われる水準から大きく乖離し、しかもさらに乖離方向に向かっているように見える点についての議論だった。
佐々木氏は、ドル円の「あるべき水準」を問われ、購買力平価を根拠に1ドル80円と答えている。
これは、日米物価差に着目した均衡水準であり、理論的には長期的にこの均衡水準の周りを上下するものとイメージする人が多い。
(為替は、短期は金利差、中期は国際収支、長期は金利差、などと言われる。)
しかし、特に2022年頃から、ドル円は均衡の80円とは真逆に、急激に弱くなっている。
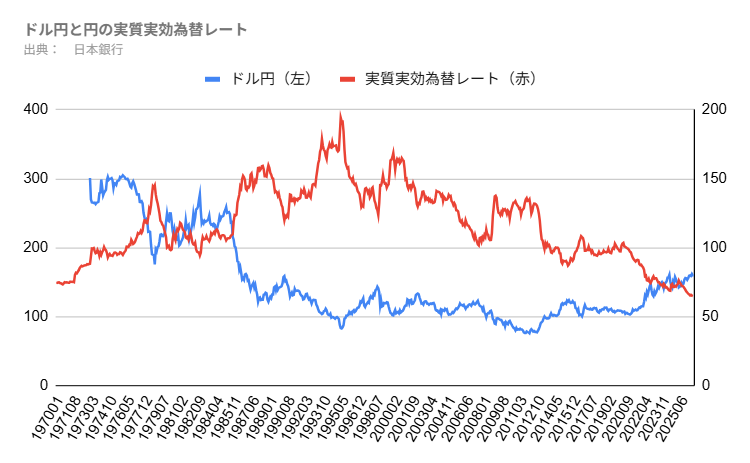
実質実効為替レートで見ても円は1990年代半ばから下落トレンドを続け、現状は固定相場制の時代まで先祖返りしたような水準にある。
本来ならある程度の平均回帰があってもよさそうなのに、そうなっていない。
佐々木氏は、購買力平価で見たドル円の「あるべき」レンジを70-100円とし、140-160円は「異常な世界」だと話す。
同氏は、円相場が「異常」を脱し均衡水準に回帰する条件をいくつか挙げている。
- しっかり利上げする
- エネルギー・食料の自給率を高める
- 内外の企業が日本で設備投資・生産する
均衡水準の半分程度まで安くなっている日本なのに投資が十分なされない理由について、佐々木氏は新発売のiPhone Duoを例にとりヒントを出した。
同機は、ストレージが最小256GBのモデルで364,800円で発売された。
米国での価格は1,999ドル。
佐々木氏は、ドル円が購買力平価の1ドル80円だったら16万円で買えたはずだとし、円安のため日本人はその倍以上を払うことになったと解説した。
「日本にもiPhone Duo(と同等のもの)があれば、そんなに高く買わなくても済んだのに、ないから三十数万円払って買っている。
その理由を考えれば、なぜ日本人が証券投資をし、なぜ日本企業が海外に直接投資するのかという理由がわかるような気がする。」