
ふくおかFGの佐々木融氏が、円安トレンドの継続を予想し、今後の展開は日銀が市場の織り込む利上げペースに追いついていけるか否かにかかっていると話した。
これで円安トレンドが終わったわけではないと思っている。
佐々木氏が自社YouTubeチャネルで、円安トレンドの継続を予想した。
明言しなかったが、上がった材料からすると、数か月というより1年といったホライズンの予想のようだ。
同氏が挙げた材料とは
- 貿易赤字の膨張
- 油価上昇によるインフレ上昇で実質金利低下
- 市場による日銀利上げの織り込みが大きいため実現性に疑問
- 諸外国も利上げを実施し、さらに予想されている
月初からのスコット・ベッセント米財務長官による日本の政策に対する公然とした批判は、円安進行の懸念をいったん吹き飛ばした。
長官は日本がリフレ政策をやめるべきと公言し、日本政府も財政・金融政策をやや引き締め方向に調整する姿勢を滲ませている。
結果、ドル円相場は日米協調介入でも割ることのなかった1ドル155円の節目を割り込み、近時は153-154円程度で推移している。
市場では最近まで円安予想が圧倒的だったが、近時は円高方向の予想も増えている。
佐々木氏が円安方向の視線を変えない理由は、ファンダメンタルズや政策において明確で有意な変化がまだ確認できない点にあるようだ。
円キャリートレード巻き戻しの脅威はさほど大きくない
佐々木氏は、円高進行の場合の円キャリートレードの巻き戻しについて、当然予想されるもののさほど大きくないと予想した。
大きな巻き戻しの例としてはサブプライム/リーマン危機直後があったと紹介し、現在との相違点を挙げた。
- 当時は諸外国(例:ハンガリーや韓国)の銀行が円で借りて自国通貨で貸し出しており、円キャリーの積み上がりが大きかった
- 危機後に諸外国で急速に利下げが実施された
- 当時日本はまだ貿易黒字だった
日銀が市場織り込みどおり利上げできるかがポイントに
佐々木氏は以前、リスクシナリオとして大幅な円安の危険性を指摘していた。
今後1ドル200円というような円の暴落がありうるかについて、同氏は従前どおり、日銀の対応次第と話した。
「市場は少なくとも100bpの利上げを織り込んでいる。
そうなるなら暴落にはならないだろう。
逆に、来週25bp利上げして年内はもうないというような話になるなら、実質金利のマイナスが大きくなり、米国との関係も悪化する。
例えば日本のソブリン格付けも下げられてしまうかもしれないとなると、いよいよ通貨危機のようなことになる。」
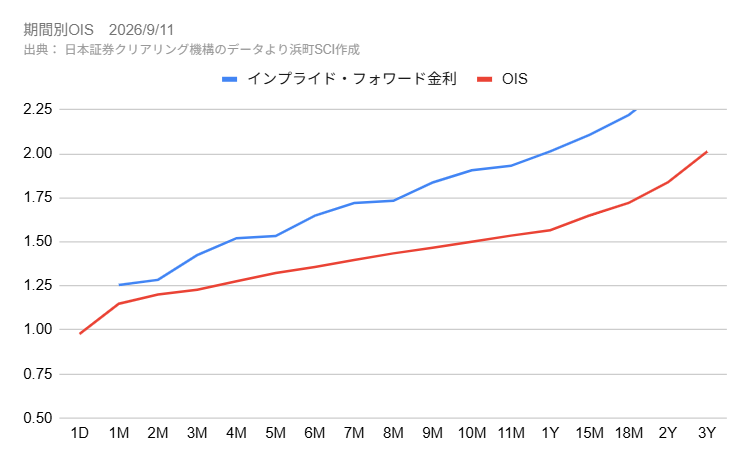
日本のOIS金利に織り込まれたインプライド・フォワード金利を見ると、市場は1年後の短期金利を2%程度と見ているようだ。
日銀は政策金利を6月に1.00%まで引き上げたばかりだが、市場は今後1年でさらに4回分の利上げをさっさと織り込んでしまった。
現在のドル円相場も、こうした短期金利を前提として値付けがされていることになる。
過去と比べても全くかけ離れた速い利上げペースであり、これを日銀が充足できるかは大いに疑問だ。
特に、急激な利上げがあれば、景気だけでなく、金融市場ほかでの破綻のような事象も起こりうる。
逆に、ドル円相場が円高に振れ一服するようなら、日銀の利上げへの切迫感は低下するだろう。
佐々木氏は、市場が前のめりになっている点を心配する。
市場織り込みに沿って利上げしていくのは難しいのではないかと思っている。
日銀が市場の織り込みを充足できないのならば、それはもちろん円安要因となる。